Importancia del seguro de vida riesgo
Un fallecimiento prematuro o una incapacidad permanente pueden alterar drásticamente la economía del hogar. El seguro de vida garantiza que, mediante el pago de un capital o una renta, tus beneficiarios puedan hacer frente a deudas pendientes, gastos ordinarios, la educación de los hijos o la liquidación de impuestos sin tener que comprometer el patrimonio familiar.
Puntos clave y aspectos legales en España
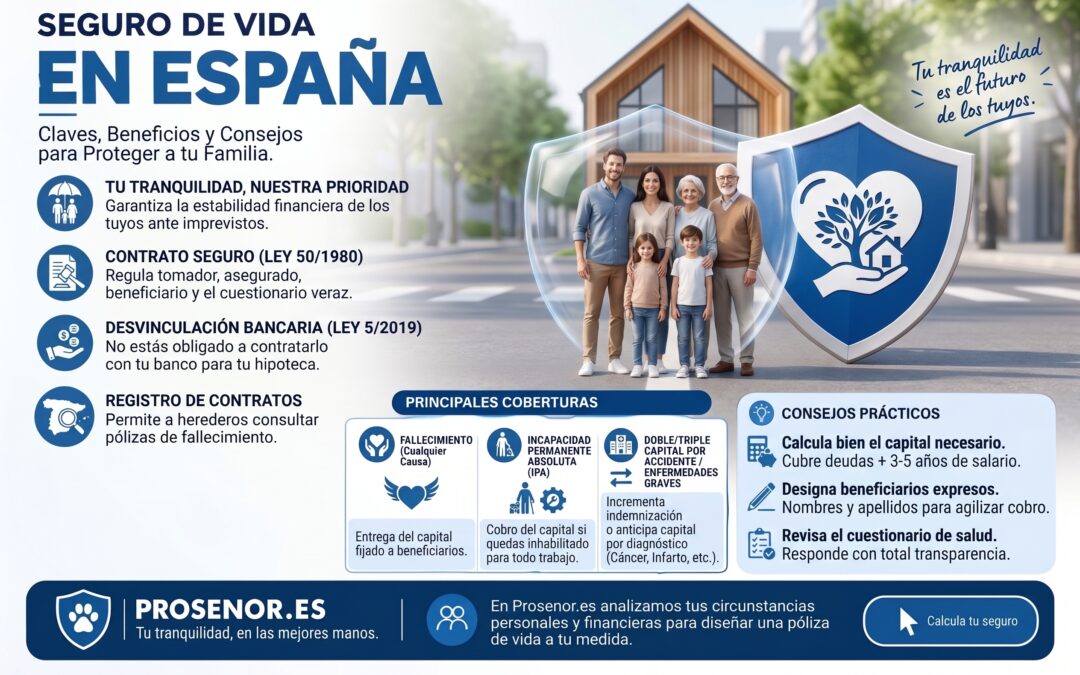
- Ley de Contrato de Seguro (Ley 50/1980): Regula de forma estricta la figura del tomador, asegurado y beneficiario. El asegurado debe dar su consentimiento expreso y rellenar un cuestionario de salud previo de forma veraz.
- Desvinculación bancaria (Ley 5/2019 de Crédito Inmobiliario): Los bancos no pueden obligarte a contratar el seguro de vida directamente con ellos para concederte una hipoteca. Tienes el derecho legal de contratar la póliza con la aseguradora o correduría que elijas (como Prosenor.es) y presentarla a la entidad.
- Registro de Contratos de Seguros de Cobertura de Fallecimiento: Dependiente del Ministerio de Justicia, permite a los herederos consultar qué pólizas de vida tenía contratadas una persona fallecida para que ningún capital quede sin reclamar.
- Fiscalidad (Impuesto sobre Sucesiones y Donaciones): Si el beneficiario es distinto del tomador, la prestación tributa en el Impuesto sobre Sucesiones y Donaciones (ISD), el cual cuenta con reducciones autonómicas para familiares directos.
| Cobertura | Tipo | Función Principal |
| Fallecimiento por cualquier causa | Principal | Entrega del capital fijado a los beneficiarios designados tras el deceso. |
| Incapacidad Permanente Absoluta (IPA) | Complementaria | Cobro del capital por parte del propio asegurado si queda inhabilitado para todo trabajo. |
| Doble o triple capital por accidente | Opcional | Incrementa la indemnización si el fallecimiento o la invalidez se producen por un accidente vial o laboral. |
| Enfermedades graves | Opcional | Anticipa parte del capital tras el diagnóstico de patologías de alto impacto (cáncer, infarto, etc.). |
Consejos prácticos para elegir tu póliza
- Calcula bien el capital necesario: La regla general aconseja asegurar el importe de las deudas pendientes (hipoteca/préstamos) más el equivalente a entre 3 y 5 años del salario anual para cubrir el margen de adaptación familiar.
- Designa beneficiarios expresos: Es preferible nombrar a las personas con nombres y apellidos en lugar de usar la fórmula genérica de «herederos legales», para agilizar el cobro y la tramitación administrativa.
- Revisa el cuestionario de salud: Omitir dolencias previas puede invalidar el pago de la indemnización en el futuro. Responde siempre con total transparencia.
Protege el futuro de tu familia con Prosenor.es
No pagues de más en la factura de tu banco ni dejes la seguridad de los tuyos al azar. En Prosenor.es analizamos tus circunstancias personales y financieras para diseñar una póliza de vida a tu medida, comparando entre las mejores aseguradoras del mercado con total independencia.
Solicita tu estudio personalizado y sin compromiso en Prosenor.es y asegura hoy la tranquilidad del mañana.