Elegir el seguro adecuado para tu vehículo puede ser un rompecabezas. Entre la gran variedad de ofertas, coberturas y letras pequeñas, es fácil terminar pagando de más por garantías que no necesitas o, peor aún, quedar desprotegido ante un imprevisto grave.
La clave para no equivocarte está en evaluar el valor real de tu coche, su antigüedad y el uso diario que le das. A continuación, te explicamos qué cubre cada modalidad y cuándo te conviene cada una.
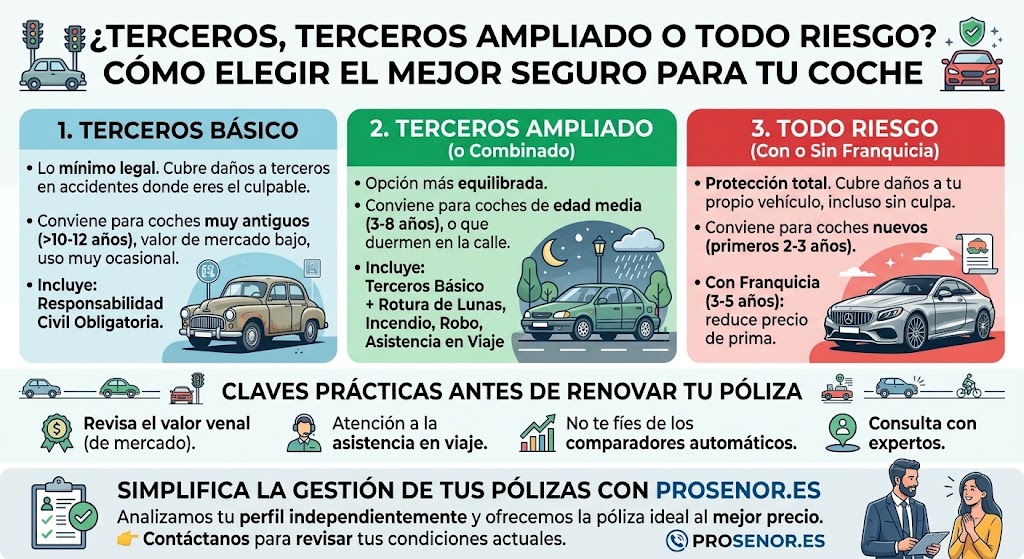
1. Seguro a Terceros Básico: Lo mínimo legal
Es la opción más económica y cubre únicamente la Responsabilidad Civil Obligatoria; es decir, los daños materiales y personales que puedas causar a terceros en un accidente donde seas el culpable.
¿Cuándo conviene? Para vehículos muy antiguos (más de 10 o 12 años), con un valor de mercado bajo, que duermen en garaje y que se utilizan de forma muy ocasional.
2. Seguro a Terceros Ampliado (o Combinado): La opción más equilibrada
Suele ser la alternativa más recomendada por su excelente relación calidad-precio. Suma a la cobertura básica tres garantías fundamentales: rotura de lunas, incendio y robo, además de asistencia en viaje desde el kilómetro cero.
¿Cuándo conviene? Ideal para coches de edad media (entre 3 y 8 años) o vehículos que duermen habitualmente en la calle y están más expuestos a vandalismo o inclemencias del tiempo.
3. Seguro a Todo Riesgo (con o sin franquicia): Protección total
Cubre todos los daños que sufra tu propio vehículo, incluso si el accidente ha sido por tu culpa o si te encuentras el coche golpeado en un aparcamiento sin saber quién ha sido.
¿Cuándo conviene?
Sin franquicia: Recomendado durante los primeros 2 o 3 años de un coche nuevo o de automatrícula.
Con franquicia: Excelente opción entre el año 3 y el 5. Te permite mantener coberturas totales reduciendo sensiblemente el precio de la prima anual.
Claves prácticas antes de renovar tu póliza
Revisa el valor venal: Con el paso de los años, las aseguradoras indemnizan los vehículos en función de su valor venal (de mercado). Mantener un Todo Riesgo sin franquicia en un coche de más de 6 o 7 años suele ser un gasto innecesario.
Atención a la asistencia en viaje: Comprueba que incluya remolque sin límite de kilómetros y vehículo de sustitución en caso de avería prolongada.
No te fíes de los comparadores automáticos: A menudo muestran precios bajos recortando coberturas esenciales como la asistencia médica al conductor o la libre elección de taller.
Simplifica la gestión de tus pólizas con Prosenor.es
En lugar de perder tiempo comparando decenas de ofertas por tu cuenta, en Prosenor.es analizamos de forma independiente tu perfil y el de tu vehículo para ofrecerte la póliza que realmente necesitas, con las mejores coberturas y al precio más ajustado.
👉 ¿Tu seguro de coche está a punto de vencer? Ponte en contacto con nuestro equipo experto, revisamos tus condiciones actuales sin compromiso y te ayudamos a ahorrar. En Prosenor.es analizamos tus circunstancias personales y financieras para diseñar una póliza de vida a tu medida, comparando entre las mejores aseguradoras del mercado con total independencia.
Solicita tu estudio personalizado y sin compromiso en Prosenor.es y asegura hoy la tranquilidad del mañana.
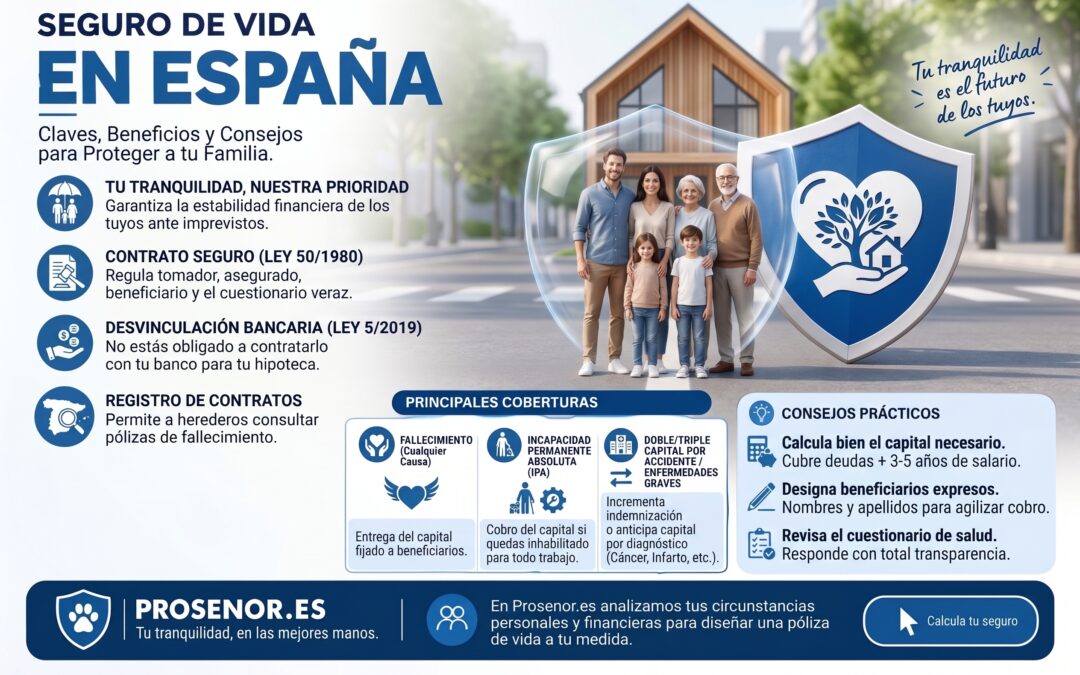
Un fallecimiento prematuro o una incapacidad permanente pueden alterar drásticamente la economía del hogar. El seguro de vida garantiza que, mediante el pago de un capital o una renta, tus beneficiarios puedan hacer frente a deudas pendientes, gastos ordinarios, la educación de los hijos o la liquidación de impuestos sin tener que comprometer el patrimonio familiar.
Puntos clave y aspectos legales en España
Ley de Contrato de Seguro (Ley 50/1980): Regula de forma estricta la figura del tomador, asegurado y beneficiario. El asegurado debe dar su consentimiento expreso y rellenar un cuestionario de salud previo de forma veraz.
Desvinculación bancaria (Ley 5/2019 de Crédito Inmobiliario): Los bancos no pueden obligarte a contratar el seguro de vida directamente con ellos para concederte una hipoteca. Tienes el derecho legal de contratar la póliza con la aseguradora o correduría que elijas (como Prosenor.es) y presentarla a la entidad.
Registro de Contratos de Seguros de Cobertura de Fallecimiento: Dependiente del Ministerio de Justicia, permite a los herederos consultar qué pólizas de vida tenía contratadas una persona fallecida para que ningún capital quede sin reclamar.
Fiscalidad (Impuesto sobre Sucesiones y Donaciones): Si el beneficiario es distinto del tomador, la prestación tributa en el Impuesto sobre Sucesiones y Donaciones (ISD), el cual cuenta con reducciones autonómicas para familiares directos.
Cobertura
Tipo
Función Principal
Fallecimiento por cualquier causa
Principal
Entrega del capital fijado a los beneficiarios designados tras el deceso.
Incapacidad Permanente Absoluta (IPA)
Complementaria
Cobro del capital por parte del propio asegurado si queda inhabilitado para todo trabajo.
Doble o triple capital por accidente
Opcional
Incrementa la indemnización si el fallecimiento o la invalidez se producen por un accidente vial o laboral.
Enfermedades graves
Opcional
Anticipa parte del capital tras el diagnóstico de patologías de alto impacto (cáncer, infarto, etc.).
Consejos prácticos para elegir tu póliza
Calcula bien el capital necesario: La regla general aconseja asegurar el importe de las deudas pendientes (hipoteca/préstamos) más el equivalente a entre 3 y 5 años del salario anual para cubrir el margen de adaptación familiar.
Designa beneficiarios expresos: Es preferible nombrar a las personas con nombres y apellidos en lugar de usar la fórmula genérica de «herederos legales», para agilizar el cobro y la tramitación administrativa.
Revisa el cuestionario de salud: Omitir dolencias previas puede invalidar el pago de la indemnización en el futuro. Responde siempre con total transparencia.
Protege el futuro de tu familia con Prosenor.es
No pagues de más en la factura de tu banco ni dejes la seguridad de los tuyos al azar. En Prosenor.es analizamos tus circunstancias personales y financieras para diseñar una póliza de vida a tu medida, comparando entre las mejores aseguradoras del mercado con total independencia.
Solicita tu estudio personalizado y sin compromiso en Prosenor.es y asegura hoy la tranquilidad del mañana.
El uso de Vehículos de Movilidad Personal (VMP) ha transformado la movilidad urbana en las ciudades españolas. Su agilidad y bajo consumo los convierten en el aliado perfecto para los desplazamientos diarios; sin embargo, este auge ha derivado en un mayor control legislativo por parte de la Dirección General de Tráfico (DGT) y los ayuntamientos para reforzar la seguridad vial.
¿Por qué es indispensable asegurar tu patinete eléctrico?
A pesar de su tamaño reducido, un patinete eléctrico puede alcanzar velocidades de hasta 25 km/h. Un atropello a un peatón, una colisión contra otro vehículo o una simple caída con daños al mobiliario urbano pueden generar facturas médicas e indemnizaciones de miles de euros. Contar con un seguro específico para VMP protege tu bolsillo ante reclamaciones por daños materiales o personales cometidos de forma imprevista.
Marco normativo actual y obligaciones legales en España
La regulación de los patinetes eléctricos se apoya en tres pilares legales clave:
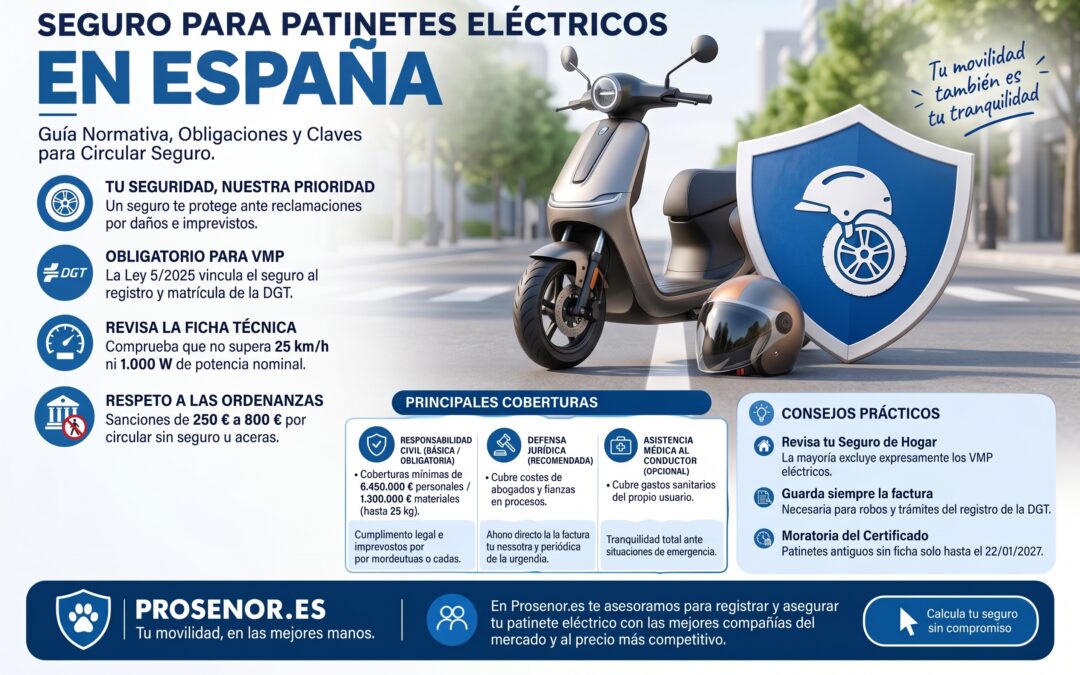
Registro de VMP y Marcado de Matrícula:La Ley 5/2025 vincula la contratación del seguro obligatorio a la inscripción del patinete en el Registro de Vehículos Personales Ligeros de la DGT (pago de Tasa 4.1 de 8,67 € y asignación de código/matrícula).
Exigencia del Seguro Obligatorio de Responsabilidad Civil:La normativa establece coberturas mínimas de hasta 6.450.000 € para daños personales y 1.300.000 € para daños materiales en patinetes estándar (≤25 kg).Para patinetes pesados (>25 kg), las cuantías se equiparan a las de vehículos a motor.
Certificado de Circulación (Homologación): Desde el 22 de enero de 2024 solo pueden venderse patinetes certificados. Los patinetes antiguos sin ficha/homologación disponen de una moratoria para circular únicamente hasta el 22 de enero de 2027.
Ordenanzas Municipales y Sanciones: Circular sin seguro cuando la ordenanza municipal o la normativa nacional lo exija implica multas que oscilan entre los 250 € y los 800 €. Además, está prohibido circular por aceras, vías interurbanas o bajo los efectos del alcohol o con auriculares.
Cobertura
Tipo
Descripción y Alcance
Responsabilidad Civil
Básica / Obligatoria
Cubre las indemnizaciones a terceros por daños físicos o materiales tras un accidente.
Defensa Jurídica
Recomendada
Cubre costes de abogados y fianzas en procesos judiciales o reclamaciones.
Daños Propios y Robo
Opcional
Cubre la reparación o sustitución del vehículo en caso de robo con fuerza o accidente grave.
Asistencia Médica al Conductor
Opcional
Cubre los gastos sanitarios del propio usuario si resulta lesionado en un percance.
Consejos prácticos para el usuario
Revisa la ficha técnica: Antes de tramitar la póliza, comprueba la placa del fabricante para cerciorarte de que no supera la velocidad máxima de 25 km/h ni los 1.000 W de potencia nominal.
Comprueba tu Seguro de Hogar: No te confíes; la mayoría de seguros de hogar estándar excluyen expresamente la Responsabilidad Civil de vehículos a motor o VMP eléctricos. Necesitas una póliza o anexo específico.
Guarda siempre la factura de compra: Ante un robo o un trámite en el registro de la DGT, necesitarás justificar la propiedad del patinete.
Circula seguro y sin sorpresas con Prosenor.es
No dejes que los cambios normativos o un despiste en la calzada compliquen tu día a día. En Prosenor.es te asesoramos para registrar y asegurar tu patinete eléctrico con las mejores compañías del mercado y al precio más competitivo.
Ponte en contacto con nuestro equipo en Prosenor.es y calcula tu seguro de VMP en minutos para rodar con total tranquilidad.
Las mascotas se han convertido en miembros imprescindibles de nuestras familias. Garantizar su salud y prevenir imprevistos económicos en el hogar es una prioridad para cualquier propietario responsable. Sin embargo, en el panorama actual en España, existe cierta confusión sobre la obligatoriedad de la póliza de Responsabilidad Civil, las pólizas veterinarias y los límites de las coberturas existentes.
Importancia del seguro para animales de compañía
Un perro o un gato está expuesto a enfermedades inesperadas, accidentes o conductas imprevisibles que pueden provocar daños a terceros. Contar con un seguro especializado no solo evita sobresaltos financieros derivados de intervenciones quirúrgicas o indemnizaciones por daños, sino que asegura que tu mascota reciba atención veterinaria de calidad sin retrasos.
Normativa y obligaciones legales en España
El marco regulatorio en torno a los animales de compañía ha evolucionado de forma notable con la entrada en vigor de la Ley 7/2023 de derechos y protección de los animales:
Responsabilidad Civil universal para perros: La legislación contempla la obligatoriedad de contratar un seguro de Responsabilidad Civil por daños a terceros para todos los perros, independientemente de su raza o tamaño.
Normativas municipales y autonómicas: Ciertas comunidades autónomas y ayuntamientos ya exigían este requisito de forma previa. Es vital revisar las especificaciones de cada localidad.
Perros de Razas Potencialmente Peligrosas (PPP): Para estas razas, la cobertura mínima requerida suele exigir sumas aseguradas superiores (habitualmente a partir de 120.000 € o 150.000 €, dependiendo de la autonomía).
Tipo de Cobertura
Coberturas Incluidas
Utilidad Principal
Responsabilidad Civil
Indemnizaciones, defensa jurídica y fianzas por daños a personas, objetos u otros animales.
Cumplimiento legal e imprevistos por mordeduras o caídas.
Asistencia Veterinaria
Consultas, urgencias, pruebas diagnósticas, vacunas e intervenciones quirúrgicas.
Ahorro directo en la factura clínica periódica o de urgencia.
Cobertoras Complementarias
Robo, pérdida, sacrificio necesario, residencia por hospitalización del dueño.
Tranquilidad total ante situaciones de emergencia.
Consejos prácticos para elegir la mejor póliza
Revisa el Seguro de Hogar: En algunos casos, la Responsabilidad Civil de un perro no considerado peligroso puede estar incluida o incluirse mediante un suplemento en la póliza del hogar. Confirma siempre con tu mediador si la cuantía es suficiente.
Presta atención a los periodos de carencia: Para las coberturas de salud y cirugía, las aseguradoras suelen fijar periodos (entre 1 y 6 meses) en los que no podrás usar ciertas prestaciones tras contratar.
Consulta las redes de cuadros veterinarios: Valora si prefieres un sistema de cuadro médico concertado o una póliza de reembolso que te permita acudir a cualquier clínica con libertad de elección.
Tu tranquilidad y la de tu mascota en manos expertas
Elegir el seguro idóneo entre la amplia oferta del mercado no tiene por qué ser complicado. En Prosenor.es, como correduría de seguros independiente, analizamos las necesidades concretas de tu animal de compañía y comparamos las opciones de las principales aseguradoras para ofrecerte la protección idónea al mejor precio.
Calcula la cuota de tu seguro de mascotas sin compromiso o solicita asesoramiento personalizado con nuestro equipo en Prosenor.es.
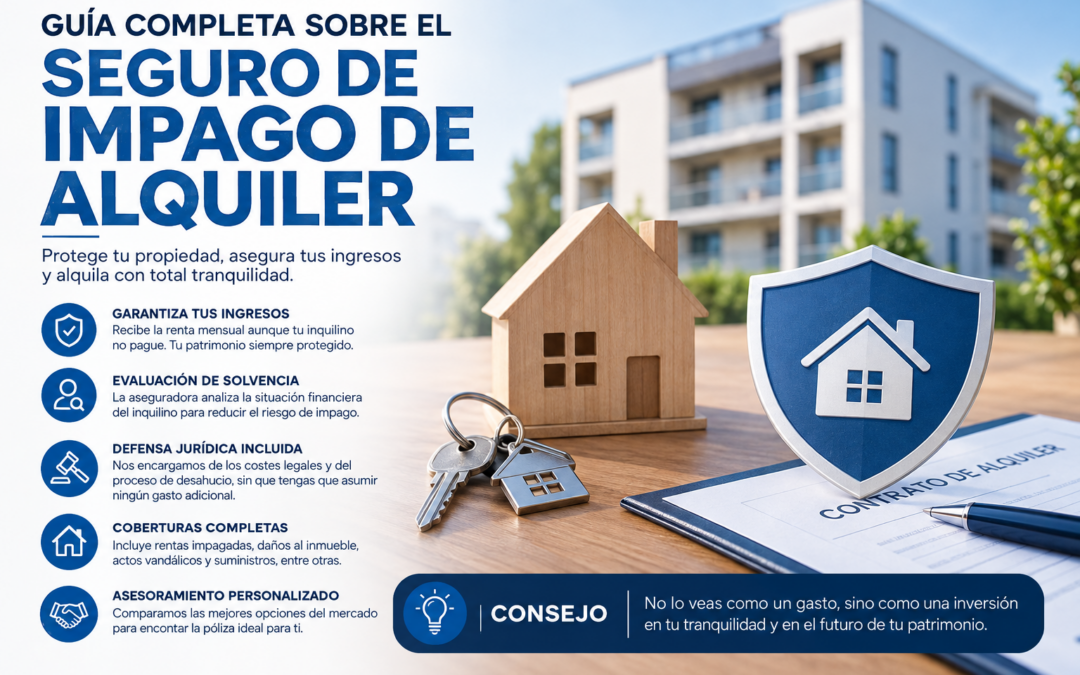
Alquilar una vivienda en España se ha convertido en una opción muy rentable, pero no exenta de riesgos. La incertidumbre ante posibles retrasos o impagos de la renta es la principal preocupación de cualquier propietario que decide poner su inmueble en el mercado. En este contexto, el seguro de impago de alquiler surge como la herramienta indispensable para proteger tu patrimonio y garantizar la tranquilidad de tu bolsillo. En Prosenor.es entendemos perfectamente el valor de tu inversión y, por ello, hemos preparado esta guía completa para ayudarte a tomar la mejor decisión sin sorpresas ni letra pequeña.
Por qué contratar un seguro de impago de alquiler
En el panorama inmobiliario actual, contar con una fuente de ingresos estable procedente del arrendamiento es un gran alivio financiero, especialmente si utilizas esos ingresos para amortizar una hipoteca o complementar tu renta familiar. Sin embargo, un imprevisto laboral o personal en la vida de tu inquilino puede desencadenar un impago que desarticule toda tu planificación económica. Contratar un seguro de impago de alquiler te garantiza recibir la renta mensual de forma puntual, transfiriendo el riesgo financiero a la compañía aseguradora y protegiendo tus ingresos mensuales.
Más allá de la indemnización económica, una de las mayores ventajas de este tipo de póliza radica en la evaluación preventiva de solvencia. Antes de firmar el contrato de arrendamiento, la aseguradora realiza un riguroso análisis financiero del futuro inquilino para verificar sus ingresos y scoring de crédito. Este filtro profesional reduce exponencialmente la probabilidad de sufrir morosidad, permitiéndote seleccionar candidatos fiables y firmar el contrato con total certeza y tranquilidad.
Por último, no debemos olvidar el desgaste emocional y económico que supone enfrentarse a un proceso de desahucio. Sin una protección adecuada, la vía judicial exige un desembolso elevado en abogados, procuradores y tasas, además del tiempo que la vivienda permanece ocupada sin generar ingresos. El seguro de impago asume íntegramente la defensa jurídica y las gestiones legales necesarias para recuperar tu inmueble, permitiéndote delegar un problema complejo en manos de especialistas sin asumir costes adicionales.
Coberturas clave que debes exigir en tu póliza
A la hora de seleccionar la póliza ideal, la cobertura fundamental que debes evaluar es la indemnización por rentas no pagadas. Es clave revisar los meses de protección disponibles, siendo lo más recomendable optar por coberturas de 6, 12 o 18 meses según tus necesidades. Además, debes exigir que el abono de las rentas adeudadas se realice de manera ágil y sin necesidad de esperar a que concluya el proceso judicial de desahucio, garantizando así tu liquidez continua.
Otra garantía imprescindible que no puede faltar en tu contrato es la cobertura contra actos vandálicos y daños al continente o mobiliario. Lamentablemente, las situaciones de impago en ocasiones derivan en desperfectos malintencionados en el inmueble antes de la entrega de llaves. Contar con una partida económica garantizada para reparar estos destrozos y cambiar la cerradura es fundamental para poner la vivienda de nuevo en el mercado de alquiler en el menor tiempo posible.
Por último, conviene exigir prestaciones complementarias como el reclamo de suministros impagados (luz, agua, gas) y una asistencia jurídica integral que proteja tus derechos como arrendador. En Prosenor.es comparamos de forma independiente las cláusulas de las principales aseguradoras del mercado para diseñar una solución a tu medida. Como correduría especializada, nos encargamos de tramitar todo el proceso para que disfrutes de las máximas garantías al mejor precio.
Proteger tu propiedad no debe verse como un gasto, sino como una inversión directa en tu calidad de vida y bienestar financiero. No dejes el cobro de tu renta al azar ni te arriesgues a gestionar en soledad situaciones de morosidad o litigios complejos. En Prosenor.es te ofrecemos un asesoramiento cercano, transparente y adaptado a tus necesidades para que encuentres el seguro de impago de alquiler perfecto. Ponte en contacto con nuestro equipo de expertos a través de Prosenor.es, solicita tu presupuesto sin compromiso y empieza a alquilar tu vivienda con la máxima seguridad y total tranquilidad.
Ponerse al volante de un coche en España ofrece una valiosa sensación de libertad, pero también implica una responsabilidad legal y personal de gran calibre. Por ley, ningún vehículo a motor puede circular sin una póliza activa que cubra, al menos, la Responsabilidad Civil obligatoria. Sin embargo, en un mercado saturado de ofertas, ofertas de última hora y términos complejos, dar con la opción ideal suele ser un reto abrumador para muchos conductores.
Elegir el seguro de coche adecuado no es simplemente contratar la propuesta más económica de la pantalla; se trata de proteger tu patrimonio, tu vehículo y, sobre todo, tu integridad física y la de tu familia. Una póliza deficiente puede traducirse en costosos imprevistos económicos ante cualquier accidente o avería en la carretera.
Por ello, contar con información clara y objetiva resulta fundamental. A lo largo de este artículo descubrirás cuáles son las claves imprescindibles para analizar las ofertas del mercado y cómo ajustar cada cobertura a tus hábitos reales de conducción, garantizando una protección completa al precio más justo.
Factores clave para elegir tu seguro de auto
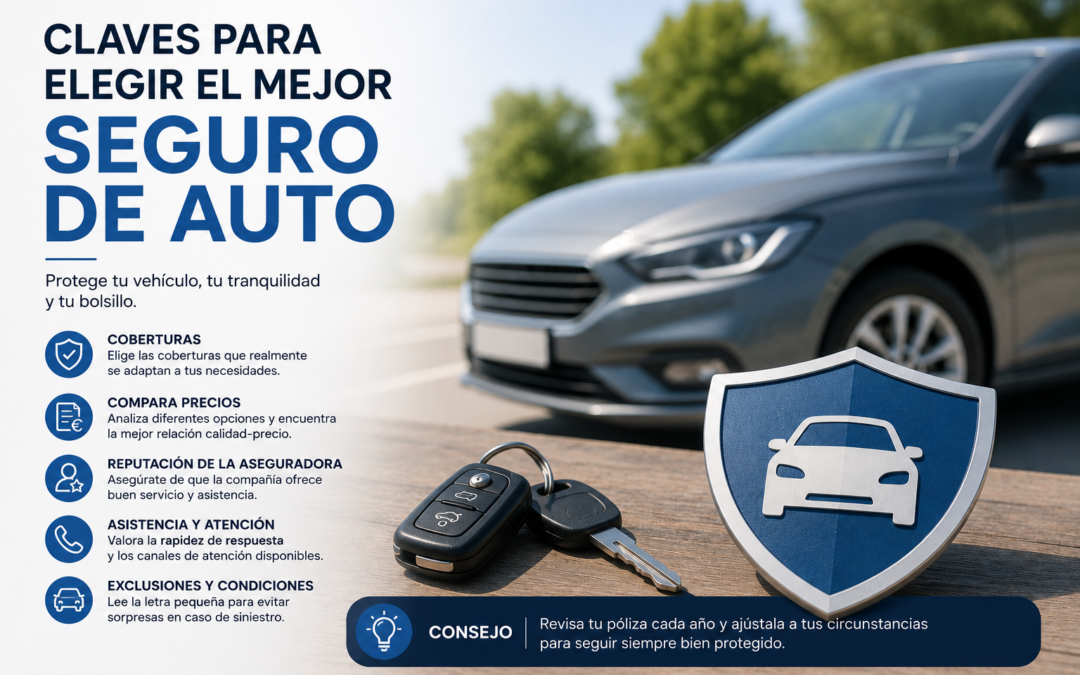
El primer aspecto clave al evaluar un seguro de auto en España es no dejarse guiar únicamente por el precio de la prima anual. Es prioritario revisar el nivel de protección ante los daños que se puedan ocasionar a terceros, pero también los propios. Aunque la cobertura obligatoria fija los mínimos legales para circular, contratar garantías complementarias de responsabilidad civil voluntaria amplía enormemente el límite económico ante indemnizaciones por accidentes graves.
Otro factor determinante reside en la calidad del servicio de asistencia en viaje y la reputación de la compañía aseguradora. De nada sirve pagar una cuota ajustada si, al sufrir una avería en mitad de la noche, la grúa tarda horas en llegar o el servicio de atención telefónica no resuelve la urgencia. Verificar si la asistencia se presta desde el kilómetro cero —es decir, desde la misma puerta de tu casa— y si cubre a todos los ocupantes del vehículo es un punto diferencial que evita grandes dolores de cabeza.
Por último, es fundamental analizar con lupa la letra pequeña en relación a las franquicias y exclusiones de la póliza. En las modalidades a todo riesgo con franquicia, este importe fijado determinará cuánto dinero asumirá el asegurado en caso de reparación tras un parte de culpa. Conocer las limitaciones en supuestos como fenómenos meteorológicos, atropello de animales cinegéticos o la reparación en talleres no concertados te evitará sorpresas desagradables al utilizar tu seguro.
Cómo adaptar las coberturas a tus necesidades
La adaptación de la póliza depende en gran medida del perfil del vehículo y del uso diario que le des. Un coche totalmente nuevo recién salid del concesionario suele requerir una protección a Todo Riesgo durante los primeros tres o cuatro años de vida para proteger la inversión inicial. Por el contrario, a medida que el automóvil suma años y pierde valor venal, suele resultar más eficiente cambiar a un Terceros Ampliado con coberturas clave de lunas, incendio y robo.
Asimismo, tus hábitos de movilidad influyen de manera directa en las garantías opcionales que deberías añadir. Si utilizas el coche a diario para ir a trabajar o realizar viajes largos de forma habitual, disponer de un vehículo de sustitución en caso de siniestro o avería es una cobertura imprescindible para no perjudicar tu rutina. Igualmente, si sueles aparcar en la calle en zonas urbanas, reforzar las garantías ante actos vandálicos y rotura de cristales te proporcionará una gran tranquilidad económica.
Analizar de forma independiente las necesidades personales puede parecer complejo, pero apoyarte en profesionales marca la diferencia entre pagar de más o estar desprotegido. Una correduría de seguros no defiende los intereses de una única aseguradora, sino los del cliente, comparando opciones entre diversas compañías para diseñar una póliza a medida. Esto te permite prescindir de cláusulas innecesarias y concentrar el presupuesto en las coberturas que realmente protegen tu día a día.
Tomar la decisión correcta respecto a tu seguro de coche no tiene por qué convertirse en un proceso frustrante ni requerir horas de comparación entre portales de internet. La clave reside en sopesar tus prioridades de movilidad, la antigüedad de tu vehículo y tus necesidades familiares, combinándolas con una póliza sólida que responda de forma ágil y eficaz en los momentos de verdadera necesidad.
En Prosenor.es, como correduría de seguros experta en el sector, ponemos a tu disposición a nuestro equipo de asesores independientes para ayudarte a encontrar la póliza de auto que mejor se adapte a ti. Analizamos las mejores ofertas de las compañías líderes en España para ofrecerte las coberturas idóneas con las condiciones más ventajosas del mercado.
No dejes la seguridad de tu vehículo ni la de los tuyos al azar. Visita hoy mismo Prosenor.es, solicita tu presupuesto personalizado sin compromiso y empieza a disfrutar de la conducción con la máxima protección y la tranquilidad que mereces.