El uso de Vehículos de Movilidad Personal (VMP) ha transformado la movilidad urbana en las ciudades españolas. Su agilidad y bajo consumo los convierten en el aliado perfecto para los desplazamientos diarios; sin embargo, este auge ha derivado en un mayor control legislativo por parte de la Dirección General de Tráfico (DGT) y los ayuntamientos para reforzar la seguridad vial.
¿Por qué es indispensable asegurar tu patinete eléctrico?
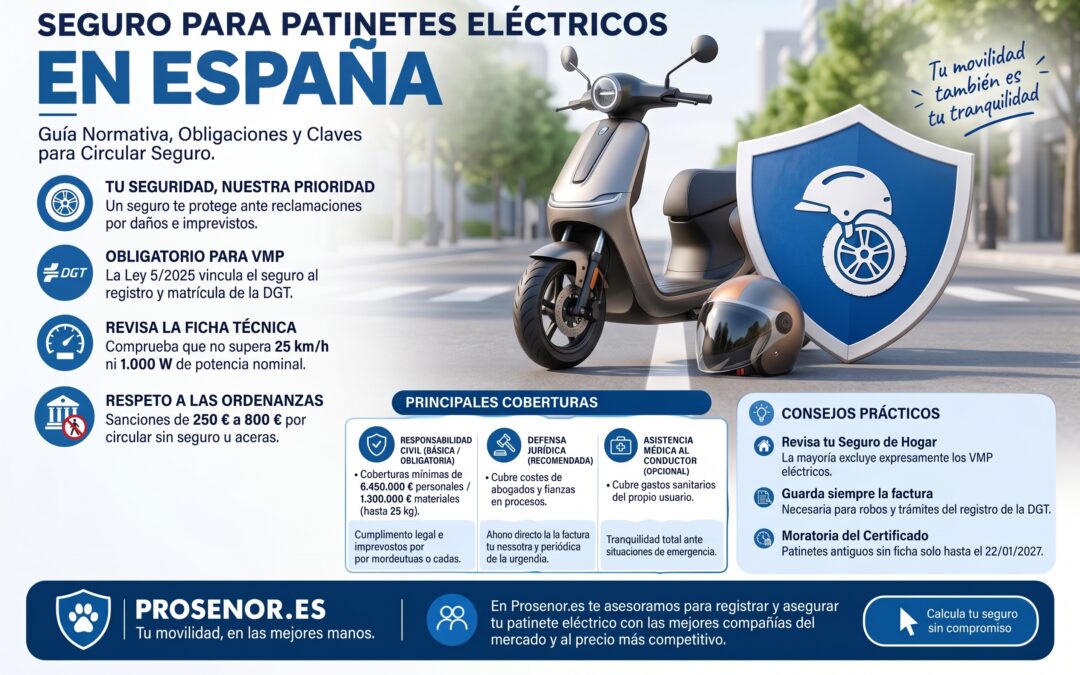
A pesar de su tamaño reducido, un patinete eléctrico puede alcanzar velocidades de hasta 25 km/h. Un atropello a un peatón, una colisión contra otro vehículo o una simple caída con daños al mobiliario urbano pueden generar facturas médicas e indemnizaciones de miles de euros. Contar con un seguro específico para VMP protege tu bolsillo ante reclamaciones por daños materiales o personales cometidos de forma imprevista.
Marco normativo actual y obligaciones legales en España
La regulación de los patinetes eléctricos se apoya en tres pilares legales clave:
Registro de VMP y Marcado de Matrícula:La Ley 5/2025 vincula la contratación del seguro obligatorio a la inscripción del patinete en el Registro de Vehículos Personales Ligeros de la DGT (pago de Tasa 4.1 de 8,67 € y asignación de código/matrícula).
Exigencia del Seguro Obligatorio de Responsabilidad Civil:La normativa establece coberturas mínimas de hasta 6.450.000 € para daños personales y 1.300.000 € para daños materiales en patinetes estándar (≤25 kg).Para patinetes pesados (>25 kg), las cuantías se equiparan a las de vehículos a motor.
Certificado de Circulación (Homologación): Desde el 22 de enero de 2024 solo pueden venderse patinetes certificados. Los patinetes antiguos sin ficha/homologación disponen de una moratoria para circular únicamente hasta el 22 de enero de 2027.
Ordenanzas Municipales y Sanciones: Circular sin seguro cuando la ordenanza municipal o la normativa nacional lo exija implica multas que oscilan entre los 250 € y los 800 €. Además, está prohibido circular por aceras, vías interurbanas o bajo los efectos del alcohol o con auriculares.
Cobertura
Tipo
Descripción y Alcance
Responsabilidad Civil
Básica / Obligatoria
Cubre las indemnizaciones a terceros por daños físicos o materiales tras un accidente.
Defensa Jurídica
Recomendada
Cubre costes de abogados y fianzas en procesos judiciales o reclamaciones.
Daños Propios y Robo
Opcional
Cubre la reparación o sustitución del vehículo en caso de robo con fuerza o accidente grave.
Asistencia Médica al Conductor
Opcional
Cubre los gastos sanitarios del propio usuario si resulta lesionado en un percance.
Consejos prácticos para el usuario
Revisa la ficha técnica: Antes de tramitar la póliza, comprueba la placa del fabricante para cerciorarte de que no supera la velocidad máxima de 25 km/h ni los 1.000 W de potencia nominal.
Comprueba tu Seguro de Hogar: No te confíes; la mayoría de seguros de hogar estándar excluyen expresamente la Responsabilidad Civil de vehículos a motor o VMP eléctricos. Necesitas una póliza o anexo específico.
Guarda siempre la factura de compra: Ante un robo o un trámite en el registro de la DGT, necesitarás justificar la propiedad del patinete.
Circula seguro y sin sorpresas con Prosenor.es
No dejes que los cambios normativos o un despiste en la calzada compliquen tu día a día. En Prosenor.es te asesoramos para registrar y asegurar tu patinete eléctrico con las mejores compañías del mercado y al precio más competitivo.
Ponte en contacto con nuestro equipo en Prosenor.es y calcula tu seguro de VMP en minutos para rodar con total tranquilidad.
Las mascotas se han convertido en miembros imprescindibles de nuestras familias. Garantizar su salud y prevenir imprevistos económicos en el hogar es una prioridad para cualquier propietario responsable. Sin embargo, en el panorama actual en España, existe cierta confusión sobre la obligatoriedad de la póliza de Responsabilidad Civil, las pólizas veterinarias y los límites de las coberturas existentes.
Importancia del seguro para animales de compañía
Un perro o un gato está expuesto a enfermedades inesperadas, accidentes o conductas imprevisibles que pueden provocar daños a terceros. Contar con un seguro especializado no solo evita sobresaltos financieros derivados de intervenciones quirúrgicas o indemnizaciones por daños, sino que asegura que tu mascota reciba atención veterinaria de calidad sin retrasos.
Normativa y obligaciones legales en España
El marco regulatorio en torno a los animales de compañía ha evolucionado de forma notable con la entrada en vigor de la Ley 7/2023 de derechos y protección de los animales:
Responsabilidad Civil universal para perros: La legislación contempla la obligatoriedad de contratar un seguro de Responsabilidad Civil por daños a terceros para todos los perros, independientemente de su raza o tamaño.
Normativas municipales y autonómicas: Ciertas comunidades autónomas y ayuntamientos ya exigían este requisito de forma previa. Es vital revisar las especificaciones de cada localidad.
Perros de Razas Potencialmente Peligrosas (PPP): Para estas razas, la cobertura mínima requerida suele exigir sumas aseguradas superiores (habitualmente a partir de 120.000 € o 150.000 €, dependiendo de la autonomía).
Tipo de Cobertura
Coberturas Incluidas
Utilidad Principal
Responsabilidad Civil
Indemnizaciones, defensa jurídica y fianzas por daños a personas, objetos u otros animales.
Cumplimiento legal e imprevistos por mordeduras o caídas.
Asistencia Veterinaria
Consultas, urgencias, pruebas diagnósticas, vacunas e intervenciones quirúrgicas.
Ahorro directo en la factura clínica periódica o de urgencia.
Cobertoras Complementarias
Robo, pérdida, sacrificio necesario, residencia por hospitalización del dueño.
Tranquilidad total ante situaciones de emergencia.
Consejos prácticos para elegir la mejor póliza
Revisa el Seguro de Hogar: En algunos casos, la Responsabilidad Civil de un perro no considerado peligroso puede estar incluida o incluirse mediante un suplemento en la póliza del hogar. Confirma siempre con tu mediador si la cuantía es suficiente.
Presta atención a los periodos de carencia: Para las coberturas de salud y cirugía, las aseguradoras suelen fijar periodos (entre 1 y 6 meses) en los que no podrás usar ciertas prestaciones tras contratar.
Consulta las redes de cuadros veterinarios: Valora si prefieres un sistema de cuadro médico concertado o una póliza de reembolso que te permita acudir a cualquier clínica con libertad de elección.
Tu tranquilidad y la de tu mascota en manos expertas
Elegir el seguro idóneo entre la amplia oferta del mercado no tiene por qué ser complicado. En Prosenor.es, como correduría de seguros independiente, analizamos las necesidades concretas de tu animal de compañía y comparamos las opciones de las principales aseguradoras para ofrecerte la protección idónea al mejor precio.
Calcula la cuota de tu seguro de mascotas sin compromiso o solicita asesoramiento personalizado con nuestro equipo en Prosenor.es.
Ponerse al volante de un coche en España ofrece una valiosa sensación de libertad, pero también implica una responsabilidad legal y personal de gran calibre. Por ley, ningún vehículo a motor puede circular sin una póliza activa que cubra, al menos, la Responsabilidad Civil obligatoria. Sin embargo, en un mercado saturado de ofertas, ofertas de última hora y términos complejos, dar con la opción ideal suele ser un reto abrumador para muchos conductores.
Elegir el seguro de coche adecuado no es simplemente contratar la propuesta más económica de la pantalla; se trata de proteger tu patrimonio, tu vehículo y, sobre todo, tu integridad física y la de tu familia. Una póliza deficiente puede traducirse en costosos imprevistos económicos ante cualquier accidente o avería en la carretera.
Por ello, contar con información clara y objetiva resulta fundamental. A lo largo de este artículo descubrirás cuáles son las claves imprescindibles para analizar las ofertas del mercado y cómo ajustar cada cobertura a tus hábitos reales de conducción, garantizando una protección completa al precio más justo.
Factores clave para elegir tu seguro de auto
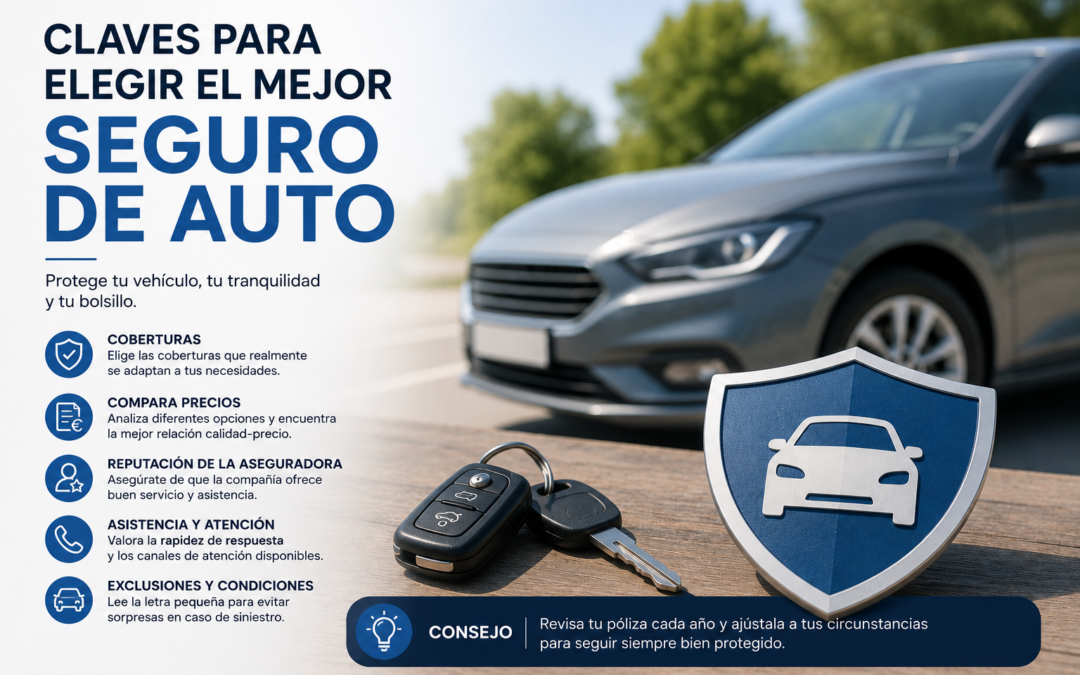
El primer aspecto clave al evaluar un seguro de auto en España es no dejarse guiar únicamente por el precio de la prima anual. Es prioritario revisar el nivel de protección ante los daños que se puedan ocasionar a terceros, pero también los propios. Aunque la cobertura obligatoria fija los mínimos legales para circular, contratar garantías complementarias de responsabilidad civil voluntaria amplía enormemente el límite económico ante indemnizaciones por accidentes graves.
Otro factor determinante reside en la calidad del servicio de asistencia en viaje y la reputación de la compañía aseguradora. De nada sirve pagar una cuota ajustada si, al sufrir una avería en mitad de la noche, la grúa tarda horas en llegar o el servicio de atención telefónica no resuelve la urgencia. Verificar si la asistencia se presta desde el kilómetro cero —es decir, desde la misma puerta de tu casa— y si cubre a todos los ocupantes del vehículo es un punto diferencial que evita grandes dolores de cabeza.
Por último, es fundamental analizar con lupa la letra pequeña en relación a las franquicias y exclusiones de la póliza. En las modalidades a todo riesgo con franquicia, este importe fijado determinará cuánto dinero asumirá el asegurado en caso de reparación tras un parte de culpa. Conocer las limitaciones en supuestos como fenómenos meteorológicos, atropello de animales cinegéticos o la reparación en talleres no concertados te evitará sorpresas desagradables al utilizar tu seguro.
Cómo adaptar las coberturas a tus necesidades
La adaptación de la póliza depende en gran medida del perfil del vehículo y del uso diario que le des. Un coche totalmente nuevo recién salid del concesionario suele requerir una protección a Todo Riesgo durante los primeros tres o cuatro años de vida para proteger la inversión inicial. Por el contrario, a medida que el automóvil suma años y pierde valor venal, suele resultar más eficiente cambiar a un Terceros Ampliado con coberturas clave de lunas, incendio y robo.
Asimismo, tus hábitos de movilidad influyen de manera directa en las garantías opcionales que deberías añadir. Si utilizas el coche a diario para ir a trabajar o realizar viajes largos de forma habitual, disponer de un vehículo de sustitución en caso de siniestro o avería es una cobertura imprescindible para no perjudicar tu rutina. Igualmente, si sueles aparcar en la calle en zonas urbanas, reforzar las garantías ante actos vandálicos y rotura de cristales te proporcionará una gran tranquilidad económica.
Analizar de forma independiente las necesidades personales puede parecer complejo, pero apoyarte en profesionales marca la diferencia entre pagar de más o estar desprotegido. Una correduría de seguros no defiende los intereses de una única aseguradora, sino los del cliente, comparando opciones entre diversas compañías para diseñar una póliza a medida. Esto te permite prescindir de cláusulas innecesarias y concentrar el presupuesto en las coberturas que realmente protegen tu día a día.
Tomar la decisión correcta respecto a tu seguro de coche no tiene por qué convertirse en un proceso frustrante ni requerir horas de comparación entre portales de internet. La clave reside en sopesar tus prioridades de movilidad, la antigüedad de tu vehículo y tus necesidades familiares, combinándolas con una póliza sólida que responda de forma ágil y eficaz en los momentos de verdadera necesidad.
En Prosenor.es, como correduría de seguros experta en el sector, ponemos a tu disposición a nuestro equipo de asesores independientes para ayudarte a encontrar la póliza de auto que mejor se adapte a ti. Analizamos las mejores ofertas de las compañías líderes en España para ofrecerte las coberturas idóneas con las condiciones más ventajosas del mercado.
No dejes la seguridad de tu vehículo ni la de los tuyos al azar. Visita hoy mismo Prosenor.es, solicita tu presupuesto personalizado sin compromiso y empieza a disfrutar de la conducción con la máxima protección y la tranquilidad que mereces.
El hogar es mucho más que cuatro paredes y un techo; es el espacio donde construimos nuestros recuerdos, guardamos nuestras pertenencias más valiosas y buscamos refugio al final del día. Sin embargo, imprevistos como una fuga de agua, un cortocircuito o un robo pueden alterar esa paz en cuestión de minutos. Por ello, contar con una buena protección no es solo una opción inteligente, sino la clave para garantizar tu tranquilidad y la de tu familia.
A pesar de su importancia, el seguro de hogar sigue generando múltiples dudas entre propietarios e inquilinos. ¿Realmente estoy obligado a contratarlo? ¿Qué diferencia hay entre continente y contenido? ¿Estoy pagando de más por coberturas que nunca voy a utilizar? Comprender cómo funciona esta póliza es el primer paso para proteger adecuadamente tu inversión sin gastar más de la cuenta.
En esta guía completa de la mano de Prosenor.es, te explicamos de forma sencilla y directa todo lo que necesitas saber sobre la normativa actual en España y las coberturas fundamentales que no pueden faltar en tu póliza. Descubre cómo cuidar de tu vivienda adaptando cada detalle a tus necesidades reales.
¿Es obligatorio el seguro de hogar en España?
La respuesta corta es que, con carácter general, el seguro de hogar no es obligatorio por ley en España para una vivienda libre de cargas. Si eres propietario de una casa y no tienes ninguna hipoteca asociada a ella, la decisión de asegurarla o no recae exclusivamente sobre ti. Sin embargo, no tenerlo implica asumir de forma personal el 100% de los costes financieros derivados de cualquier accidente, avería grave o siniestro que pueda ocurrir en el inmueble.
La situación cambia drásticamente cuando entra en juego un préstamo hipotecario. De acuerdo con la legislación española, si la vivienda está gravada con una hipoteca, es obligatorio contratar un seguro de daños que cubra el continente, centrándose especialmente en el riesgo de incendio. En el caso de los inquilinos, aunque la ley no les exige contratar una póliza, resulta altamente recomendable disponer de un seguro de hogar para arrendatarios que proteja su contenido (muebles y enseres) y, sobre todo, la responsabilidad civil frente a posibles daños a terceros.
Un aspecto fundamental que debes recordar es que la ley te otorga total libertad para elegir la compañía aseguradora que prefieras. Muchas entidades bancarias intentan vincular la concesión de la hipoteca a la contratación de sus propios seguros, pero no estás obligado a aceptarlo. En la correduría de seguros Prosenor.es te ayudamos a comparar las mejores opciones del mercado para que obtengas la protección legal exigida y las coberturas reales que necesitas, habitualmente a un precio mucho más competitivo que el ofrecido por la banca.
Coberturas imprescindibles para tu tranquilidad
Al diseñar tu seguro de hogar, el primer paso es diferenciar claramente entre continente y contenido para evitar situaciones de infraseguro o sobreseguro. El continente se refiere a la estructura física del inmueble (paredes, suelos, techos e instalaciones fijas de agua o electricidad), mientras que el contenido abarca todo lo que se encuentra dentro de la casa (muebles, electrodomésticos, ropa y objetos de valor). Hacer una valoración ajustada y realista de ambos elementos es esencial para que, en caso de siniestro total o parcial, la indemnización cubra adecuadamente las pérdidas.
Entre las coberturas imprescindibles, la Responsabilidad Civil ocupa el puesto de honor, ya que te protege ante las indemnizaciones por daños materiales o personales que puedas causar a terceros (por ejemplo, una filtración de agua que afecte al techo del vecino de abajo). Asimismo, la cobertura de daños por agua es la más reclamada en España y no debe faltar jamás. A estas se suman las garantías frente a incendios, robos o hurtos dentro y fuera de la vivienda, y la asistencia jurídica para resolver conflictos legales derivados del inmueble.
Como consejo práctico, conviene revisar tu póliza periódicamente para actualizar los capitales asegurados si realizas reformas o adquieres bienes de alto valor. No todas las viviendas requieren las mismas soluciones: un bajo no necesita la misma protección frente a robos que un piso elevado, ni un chalet requiere las mismas coberturas que un piso de alquiler. En Prosenor.es analizamos de forma personalizada las características de tu inmueble para ofrecerte una póliza a medida, garantizándote la máxima protección sin pagar por coberturas innecesarias.
Proteger tu vivienda es asegurar tu patrimonio y tu bienestar futuro. Como hemos visto, disponer de un seguro de hogar adecuado va mucho más allá de cumplir con un trámite hipotecario; se trata de una herramienta de respaldo ante imprevistos cotidianos que pueden poner en riesgo tus ahorros y tu estabilidad familiar.
No dejes la seguridad de tu hogar al azar ni te conformes con pólizas genéricas que no se adaptan a tu estilo de vida. Confiar en mediadores independientes marca la diferencia a la hora de obtener las mejores condiciones y gestionar cualquier siniestro con rapidez y eficacia.
En Prosenor.es ponemos a tu disposición a nuestro equipo de expertos corredores para analizar tu caso sin compromiso, asesorarte de forma transparente y encontrar la póliza perfecta al mejor precio. ¡Visita https://prosenor.es/contacto/ hoy mismo y solicita tu presupuesto personalizado para empezar a disfrutar de la verdadera tranquilidad en casa!
Gestionar una pyme o un negocio cara al público en España es una aventura apasionante, pero también implica asumir ciertos riesgos de forma constante. Un tropezón infortunado de un cliente en tu local, una fuga de agua que afecta al vecino de abajo o un producto defectuoso pueden desencadenar reclamaciones económicas capaces de poner en jaque la viabilidad de tu proyecto. En este escenario, contar con un seguro de responsabilidad civil (RC) no es solo una medida de precaución, sino una auténtica red de seguridad financiera para tu negocio.
En la correduría de seguros Prosenor.es conocemos de cerca las inquietudes de los autónomos y pequeños empresarios. Por eso, hemos preparado esta guía práctica para resolver las dudas más habituales sobre la Responsabilidad Civil: desde por qué representa un pilar indispensable en tu estrategia de gestión de riesgos, hasta en qué situaciones la ley o el mercado te exigirán contratarlo obligatoriamente.
¿Por qué el seguro de RC es clave en tu pyme?
El motivo principal para contratar una póliza de responsabilidad civil es la protección directa del patrimonio de tu empresa y el tuyo propio. Un siniestro aparentemente sencillo, como la caída de una estantería o una intoxicación alimentaria en un establecimiento hostelero, puede derivar en indemnizaciones por daños corporales o materiales de miles de euros. Sin un respaldo asegurador adecuado, el negocio debería responder ante estas compensaciones con sus propios fondos, lo que en el caso de las pymes suele traducirse en el cierre definitivo de la actividad.
Además del aspecto puramente económico, este seguro aporta un valor intangible fundamental: la tranquilidad y la reputación profesional. Saber que dispones de cobertura legal y financiera ante cualquier imprevisto te permite centrar tus esfuerzos en lo que verdaderamente importa, que es hacer crecer tu negocio. Asimismo, proyectar una imagen de empresa responsable y protegida genera una mayor confianza entre tus clientes, proveedores y colaboradores, diferenciándote positivamente en un mercado altamente competitivo.
Por último, es fundamental tener en cuenta que no todos los negocios enfrentan los mismos riesgos, por lo que la personalización de la póliza resulta vital. Existen diferentes modalidades de RC, como la de Explotación (por la actividad habitual), la Patronal (para accidentes laborales de tus empleados) o la de Productos y Post-trabajos. Un consejo práctico clave es revisar periódicamente tus coberturas junto a mediadores especializados como los de Prosenor.es, garantizando así que la póliza evolucione al mismo ritmo que tu facturación y el volumen de tus operaciones.
¿Es obligatorio este seguro para tu comercio?
La obligatoriedad del seguro de responsabilidad civil en España depende en gran medida del sector de actividad, de la normativa de cada Comunidad Autónoma y de las ordenanzas municipales correspondientes. Por norma general, los locales de concurrencia pública —como bares, restaurantes, discotecas, centros educativos, gimnasios o clínicas— tienen la obligación legal de contar con un seguro de RC para obtener la licencia de apertura y funcionamiento. Del mismo modo, ciertas profesiones reguladas y actividades de mayor riesgo técnico están obligadas por ley a disponer de esta protección.
Sin embargo, aunque la legislación no lo exija explícitamente para tu nicho concreto, existen condicionantes contractuales que lo convierten en un requisito indispensable en la práctica. Hoy en día, la inmensa mayoría de los propietarios de locales comerciales exigen una póliza de RC vigente antes de firmar un contrato de alquiler. De igual forma, si buscas trabajar como proveedor para grandes empresas o participar en licitaciones públicas, te requerirán acreditar que cuentas con coberturas de responsabilidad civil adecuadas para ejecutar los trabajos.
Ignorar esta cobertura por no ser estrictamente obligatoria en tu caso particular es asumir un riesgo desproporcionado. Carecer de seguro te expone a sanciones administrativas si la normativa local lo requería, pero, sobre todo, te deja desprotegido ante cualquier demanda. Desde Prosenor.es recomendamos evaluar siempre el mapa de riesgos de tu negocio con un asesor experto, asegurando no solo el cumplimiento normativo, sino también la continuidad operativa de tu pyme frente a cualquier eventualidad.
En definitiva, el seguro de responsabilidad civil para comercios y pymes trasciende la mera obligación legal; es una herramienta estratégica indispensable para garantizar la estabilidad, la viabilidad y el futuro de cualquier actividad empresarial en España. Proteger tu esfuerzo diario y el patrimonio de tu negocio frente a imprevistos es la mejor inversión que puedes hacer.
Si deseas analizar las necesidades específicas de tu local o pyme y encontrar una póliza a la medida de tu presupuesto, en Prosenor.es estamos a tu disposición para asesorarte sin compromiso. Contacta con nuestro equipo de expertos y descubre cómo proteger tu negocio con las máximas garantías.